Az Erste szerint a 2 százalékot sem éri el az idei infláció, de jövőre jöhet a gyorsulás
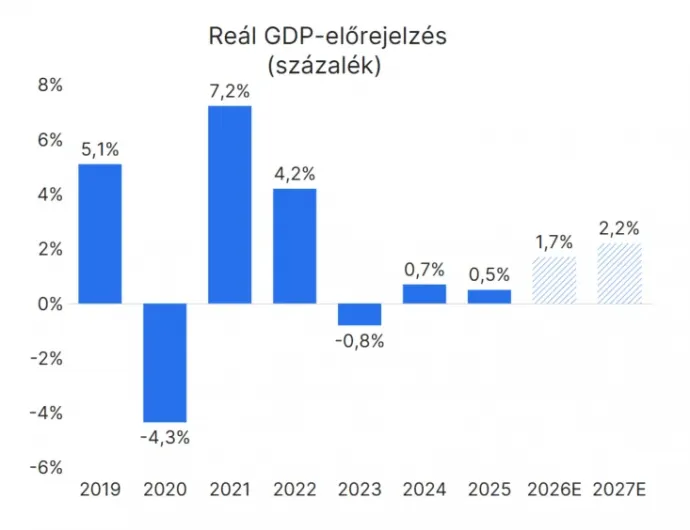
1,7 százalékkal bővülhet a magyar gazdaság 2026-ban, míg az infláció idén 1,8 százalék, jövő év végén pedig 2,8 százalék környékén alakulhat. Ugyan az inflációs adatok szerint lenne tér további kamatvágásra, bizonytalanabbak az elemzők azzal kapcsolatban, hogy meglépi-e ezt a jegybank – mondta el Nyeste Orsolya, az Erste vezető makrogazdasági elemzője és Nagy János makrogazdasági elemző a bank makrogazdasági várakozásait bemutató sajtóbeszélgetésén.
Az elmúlt három év hullámzó teljesítménye után úgy tűnik, 2026-ban ismét némi lendületet vett a gazdasági növekedés: a GDP az első és a második negyedévben is 1,7 százalékkal nőtt az előző év azonos időszakához képest. Az Erste elemzői szerint 2026-ban 1,7 százalékon alakulhat a GDP-növekedés, míg 2027-ben már némileg magasabb, 2,2 százalék is lehet. Miközben a közel-keleti konfliktus elhúzódása, az ismét megjelenő vámháborús feszültségek, az aszálykárok és a nyári energiaválság kockázatot jelent az év második felére nézve, az exportkilátások fokozatosan javulnak, ami a korábban vártnál nagyobb növekedést hozhat az ipari termelésben. Ugyan a beruházási aktivitás is mutatott némi élénkülést az elmúlt évek mélypontja után,
2026-ban várhatóan továbbra is a háztartások fogyasztása maradhat a gazdasági növekedés fő motorja.
Az áprilisi választások után gyors emelkedésnek indultak az üzleti és fogyasztói bizalmi indexek is, amik azt sugallják, hogy fennmaradhat a növekedési fordulat, és a befagyasztott európai uniós források felszabadítása is támogathatja a növekedést. A geopolitikai és vámháborús feszültségek azonban komoly kihívásokat hozhatnak az alapvetően exportorientált magyar gazdaságnak az Erste elemzői szerint.
Az inflációs mutatók is javultak az év első nyolc hónapjában, az éves fogyasztóiár-index az idén januári 2,1 százalékról augusztusra már 1,3 százalékra csökkent, vagyis tízéves mélypont közelébe került az infláció. Az adminisztratív árkorlátozások mellett az erős forint is lassította az inflációt, ami a külkereskedelmi forgalomban versengő termékek és az élelmiszerek dezinflációját okozta. Az elemzők szerint ugyan az adatok markáns dezinflációs képet mutatnak, a szolgáltatások magasabb árdinamikája kockázatot jelent a fenntartható árstabilitásra. A következő hónapokban az infláció fokozatos emelkedésnek indulhat, de ennek üteme még így is visszafogottabb lehet az előzetesen vártnál.
Míg idén év végére 1,8 százalékon várják az inflációt, ez jövőre már a 2,8 százalékot is elérheti.
Az Erste elemzői úgy látják, hogy a jelenlegi helyzetben valószínűleg az sem gyakorolna komoly hatást az inflációra, ha kivezetésre kerülne az Orbán-kormány által bevezetett árrésstop.

Miután az euró-forint árfolyam márciusban a geopolitikai feszültségek idején 397 közelébe emelkedett, június közepére már 350 alá is benézett, vagyis közel 12 százalékot erősített a forint. Enyhült a geopolitikai kockázatkerülés, és a költségvetési pályával, az uniós forrásokkal és az euróbevezetéssel kapcsolatos várakozások is javultak, ami kedvezően hatott az árfolyamra. Júliusban azonban megindult a korrekció, és az euró árfolyama elkezdett visszatérni a 360–365-ös tartományba. Augusztusban az árfolyam már a viszonylag szűk, 361–366 közötti szinten mozgott, ami azt mutatja, hogy a nyári korrekció után is számottevően erősebb tudott maradni a forint a márciusi mélyponthoz képes.
A hazai deviza kereskedésében leginkább az energiaárakkal, főként a gázárakkal kapcsolatos várakozások a leginkább meghatározók. „Az energiaárak jelentik a legfontosabb rövid távú kockázatot az árfolyam alakulása szempontjából” – mondta Nyeste Orsolya. Az Erste elemzői év végén 360 környékén, 2027 végén pedig 355 környékén várják az euró-forint árfolyam alakulását.
Az áprilisi választások után a forint erősödése mellett Magyarország kockázati megítélésében is érdemi javulás következett be, a jegybank júniusban 25 bázisponttal 6 százalékra csökkentette az alapkamatot. Ez júliusban és augusztusban is folytatódott, így az alapkamat nyár végére már 5,5 százalékon állt. Azzal kapcsolatban azonban, hogy mi lehet az MNB következő lépése a kamatpályát illetően, emelkedtek a bizonytalanságok: ugyan az inflációs adatok még mindig kedvezőek, az elmúlt hetek ismét eszkalációt hoztak a Közel-Keleten, miközben a globális kötvénypiaci turbulenciák és a volatilisebb forint is megállíthatja a döntéshozókat a további kamatvágásokban. Az Erste még két kamatcsökkentést vár az idénre, mivel az alacsony infláció a pozitív reálkamat veszélyeztetése nélkül is lehetővé teszi a monetáris enyhítések folytatását.
Magyarország piaci kockázati megítélése is jelentősen javult az elmúlt időszakban. Míg a tízéves forint állampapír átlagos hozama 6,76 százalék volt 2026 első negyedévében, ez a harmadik negyedévre már 5,6 százalék környékén alakult. Szintén jó jel a magyar államkötvények szempontjából, hogy csökkent a német tízéves kötvényekhez viszonyított felár, és miután hat hónap alatt 150 bázisponttal szűkült, visszatért a Covid előtti időszakra jellemző, 200–250 bázispontos sávba. Ugyan nyáron a magyar hosszú hozamok is felfelé korrigáltak, a magyar hozamfelár lényegében stabil maradt. Nyeste Orsolya szerint nincs könnyű helyzetben Magyarország, mert olyan globális helyzetben kéne előállni egy hiteles költségvetési pályával, amelyben a külső környezet a jelentős magyar hozamcsökkenések ellen fog dolgozni.
Ahhoz, hogy a magyar kötvények extra kockázatai után fizetett felár tovább szűkülhessen, a költségvetés hiteles konszolidációjára, az uniós források tényleges beáramlására és konkrétabb euróbevezetési stratégiára lenne szükség a bank elemzői szerint. A közel-keleti konfliktus és a magas globális kötvényhozamok azonban további kihívásokat jelentenek. A bank elemzői szerint 2026 végén 5,5 százalék, jövő év végén pedig 5,3 százalék környékén alakulhat a 10 éves államkötvény hozama.
Az államháztartási egyenleg alakulásával kapcsolatban is pozitívak voltak a bank elemzői, míg Kármán András pénzügyminiszter korábban 7,5 százalék környékén várta év végére a GDP-arányos költségvetési hiányt, az Erste szerint ennél némileg alacsonyabb, 7,3 százalék lehet majd a deficit. Számításaik szerint jövőre ez tovább csökkenhet, és az 5,3 százalékot is elérheti.
