Minden jegybanknak utat mutattak az idei közgazdasági Nobel-díjasok
Ez itt a Névérték, a Telex gazdasági blogja, amelyben külső elemzők, szakértők cikkeit olvashatják. A blogban közölt írások és az azokban megfogalmazott vélemények a szerzők álláspontját tükrözik.
Az idei közgazdasági Nobel-díjat Robert E. Hall és Michael Woodford kapta, hiszen munkásságuk fektette le a „makrogazdasági stabilizáció mikroökonómiai alapjait”. Kettejük kutatásaiból született meg az új keynesi modell, amely ma szinte minden jegybanki előrejelzés gerincét adja.
Aki követi a jegybanki kamatdöntéseket, jól ismeri azt a helyzetet, amikor a rövid lejáratú hozamok nem magára a döntésre, hanem az azt követő sajtótájékoztatóra reagálnak. Ennek hátterében az áll, hogy a kamatdöntést a piac jellemzően már hetekkel korábban beárazza, így a döntés napján a hozamok elmozdulását elsősorban az határozza meg, hogyan változik a következő negyedévekre várt kamatpálya.
Itt rögtön felmerül a kérdés, hogy miért reagál erősebben az árazás egy feltételes, jövőbeli ígéretre, mint egy már megtörtént kamatlépésre. Nagyon leegyszerűsítve azért, mert a háztartások fogyasztási és a vállalatok árazási döntései a mai kamatszint mellett a teljes várt kamatpályától is függenek. Hogy ez miért van így, arra éppen az idei díjazottak munkája adott választ. Ahhoz viszont, hogy megértsük, miért annyira fontos Hall és Woodford munkája, a '70-es évekig kell visszamennünk, egészen az eredeti keynesiánus gazdaságpolitika kudarcáig.
Miért bukott meg a keynesi recept?
A második világháború utáni stabilizációs politika John Maynard Keynes 1930-as évekbeli, a nagy gazdasági világválságra adott válaszára épült. A kiindulópont az volt, hogy az aggregált kereslet nem igazodik automatikusan a gazdaság termelőképességéhez, így ha elmarad tőle, munkanélküliség alakul ki, ha pedig meghaladja, gyorsul az infláció. A kormány és a jegybank feladata ezért a kereslet finomhangolása volt, amelynek mértékét stabilnak hitt összefüggésekből számolták ki. Ilyen volt például a Phillips-görbe, amely szerint az alacsonyabb munkanélküliség tartósan magasabb inflációval jár.
Ez a megközelítés az 1970-es évek stagflációja idején borult fel, hiszen az infláció a növekvő munkanélküliség mellett is tovább emelkedett. Robert Lucas – aki 1995-ben kapott Nobel-díjat – arra mutatott rá, hogy ezek az összefüggések egyáltalán nem állandók, hanem sokkal inkább a mindenkori gazdaságpolitika termékei. Ha a jegybank rendszeresen magasabb inflációval próbál alacsonyabb munkanélküliséget elérni, a szereplők ezt előbb-utóbb beépítik a várakozásaikba, és végül csak a magasabb infláció marad. Ezért olyan keretre volt szükség, amely a háztartások és a vállalatok egyéni döntéseiből építi fel a makrogazdaságot.
Hall szerint a fogyasztás változását nem lehet előre jelezni
Milton Friedman 1957-es permanensjövedelem-elmélete szerint a háztartások nem az aktuális fizetésükhöz, hanem a hosszú távon várható átlagos jövedelmükhöz igazítják a fogyasztásukat. Egy egyszeri bónusz így alig mozdítja meg a kiadásaikat, egy tartós fizetésemelés viszont annál inkább. Az elméletet azonban sokáig nem lehetett tesztelni, hiszen a háztartások jövedelmi várakozásai közvetlenül nem figyelhetők meg.
Hall 1978-as tanulmánya megkerülte ezt a problémát. Ha a háztartások valóban előretekintők, akkor a mai fogyasztásuk már minden rendelkezésre álló információt tükröz, így az csak akkor változik, ha új, előre nem látható hír érkezik. Aki biztosan számít a jövő évi előléptetésére, már ma többet költ, ezért az előléptetés napján a fogyasztása nem ugrik meg.
Hall tehát azt tesztelte, hogy a már ismert adatok, például a múltbeli jövedelem valóban nem jelzi-e előre a fogyasztás változását, és az amerikai adatok meglepően jól igazolták ezt a hipotézist.
Ez azért fontos a stabilizációs politika szempontjából, mert egyáltalán nem mindegy, hogy egy átmeneti jövedelemnövekmény mekkora részét költik el a háztartások. Tegyük fel, hogy az állam minden háztartásnak egyszeri 1000 dolláros csekket küld. A keynesi felfogás szerint ebből nagyjából 670 dollár azonnal visszakerül a boltokba, a többletkereslet pedig újabb jövedelmeket, majd újabb vásárlásokat generál. Ezzel szemben a tisztán előretekintő háztartás tudja, hogy a juttatás nem ismétlődik meg, ezért az összeget szétteríti az élete hátralévő részére, és évente csak nagyjából 20 dollárral költ többet.
A valóság persze a két szélső eset között van, hiszen a háztartások egy része megtakarítás híján a mindenkori jövedelmét költi el. Így ugyanaz a fiskális lépés a háztartások összetételétől és várakozásaitól függően érezhetően élénkítheti a gazdaságot, vagy szinte hatástalan maradhat.
Woodford modellje a várt kamatpályára épít
Woodford 2003-as, Interest and Prices, vagyis Kamat és árak című, a monetáris politika alapjait lefektetni kívánó monográfiája foglalta egységes keretbe az új keynesi modellt, amelynek legegyszerűbb változata három egyenletből áll.
- Az első az új keynesi IS-görbe (investment-saving, vagyis beruházás-megtakarítás görbe), amely lényegében Hall fogyasztási elméletének aggregált formája. Előretekintő jellegéből adódóan a mai keresletet nemcsak az aktuális kamat, hanem a teljes várt reálkamatpálya határozza meg.
- A második az új keynesi Phillips-görbe. Az árait éppen módosító vállalat tudja, hogy az új ár egy ideig érvényben marad, ezért a jövőbeli költségeit és a versenytársai várható árait is figyelembe veszi. A mai infláció így a várt jövőbeli inflációtól és a keresleti nyomástól egyaránt függ.
- A harmadik egyenlet a jegybank kamatszabálya. Woodford megmutatta, hogy a jegybank a pénzmennyiség helyett közvetlenül a kamattal is irányíthatja a gazdaságot, ha például az infláció 1 százalékpontos emelkedésre ennél nagyobb kamatemeléssel válaszol (Taylor-elv). Azonos mértékű emelésnél ugyanis a reálkamat nem változik, kisebbnél pedig csökken, vagyis a fék valójában gázpedálként működik.
Mivel a mai kereslet a teljes várt kamatpályától függ, a jegybank a jövőbeli kamatokra vonatkozó hiteles ígérettel akkor is lazíthat, amikor az irányadó kamat már nullán van.
Ezt az előretekintő iránymutatást (forward guidance) számos jegybank alkalmazta a 2008-as pénzügyi válság után, és azóta a jegybanki kommunikáció a kamatpolitika önálló csatornájává vált.
Miért kell néha lassuló gazdaságban is kamatot emelni?
A modell központi változója a kibocsátási rés, vagyis a tényleges és a természetes kibocsátás különbsége. Fontos hangsúlyozni, hogy a természetes kibocsátás nem azonos a jegybankok által kommunikált potenciális GDP-vel, amely a termelési tényezők normál kihasználtságát tükrözi, és csak lassan változik. A természetes kibocsátás ezzel szemben az az elméleti szint, amely szabadon igazodó árak mellett alakulna ki, ezért egy kínálati sokkra azonnal reagál. A stabilizációs politika célja ezért a rés zárása, és nem a kibocsátás maximalizálása.
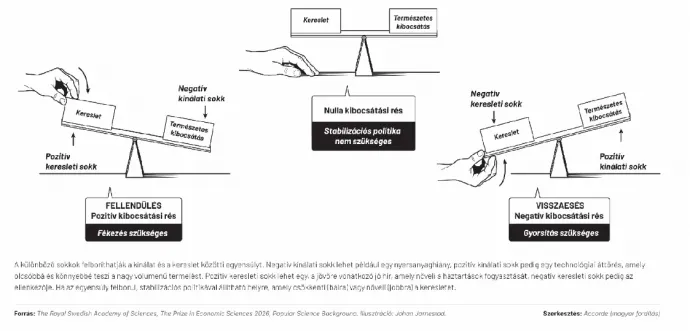
A definíciónak a kínálati sokkok kezelésénél van igazán jelentősége. Egy energiaársokk (például az orosz–ukrán vagy az iráni háború nyomán) megemeli a termelés költségét, így a természetes kibocsátás csökken. Bár a tényleges kibocsátás is mérséklődik, annak visszaesése kisebb, hiszen sok vállalat nem emeli azonnal az árait, és a régi, már túl alacsony áron szinte ugyanannyit ad el, mint korábban. A GDP tehát esik, de kevésbé, mint amennyit az új költségszint indokolna, így a kibocsátási rés pozitívvá válik.
Ha például a természetes kibocsátás 3 százalékkal, a tényleges viszont csak 1 százalékkal esik, a GDP 1 százalékkal kisebb, a rés ugyanakkor 2 százalékpontos többletet mutat. A régi árakon jelentkező kereslet így meghaladja azt, amit a gazdaság az új költségek mellett hatékonyan ki tud szolgálni, és ez inflációs nyomást okoz.
Míg a hagyományos keynesi logika a lassuló gazdaságban élénkítést javasolt volna, addig az új keynesi keret ilyenkor kamatemelést indokol.
Az 1970-es években a döntéshozók az előbbi utat választották, ennek ára pedig egy évtizednyi stagfláció lett. A 2021–2022-es energiaársokkra ezzel szemben a fejlett gazdaságok jegybankjainak többsége már szigorítással reagált, és a Nobel-bizottság szerint részben ennek köszönhető, hogy ezúttal elmaradt a tartós stagfláció.
Egy kis, nyitott gazdaságban máshol vannak a súlypontok
Az új keynesi megközelítés ma a jegybanki előrejelző modellek közös alapja, ugyanakkor az alapmodell egy zárt gazdaságot ír le. Ez az Egyesült Államokra még elfogadható közelítés, hiszen ott a hazai kereslet dominál, az import pedig a GDP nagyjából 14 százalékát teszi ki. Egy kis, nyitott gazdaságban viszont a monetáris transzmisszió jelentős része az árfolyamon keresztül hat, az importált energia ára közvetlenül begyűrűzik a fogyasztói árakba, a kockázati felár pedig sokszor a hazai kamattól függetlenül is alakítja a finanszírozási feltételeket. Ezek a tényezők egy kis, nyitott gazdaság jegybankjának döntéseiben ezért jellemzően nagyobb súllyal szerepelnek, mint egy amerikai modellben.
Jó példa erre a svéd jegybank MAJA nevű modellje. Svédországban az export a GDP nagyjából felét adja, ezért a modell az alapszerkezetet külkereskedelemmel és árfolyammal egészíti ki. Ebben a keretben a kamatemelés két legyet üt egy csapásra, hiszen nemcsak a keresletet fogja vissza, hanem a korona erősödésén keresztül az importot is olcsóbbá teszi.
Régóta érett az elismerés
A díj régóta esedékes volt, hiszen Hall tanulmánya 48 éve, Woodford könyve 23 éve jelent meg, és az általuk lefektetett keret azóta a jegybanki döntéshozatal mindennapi eszközévé vált. Ennek legfőbb oka, hogy egy könnyen bővíthető alapszerkezetet adtak, amely a svéd példához hasonlóan kiegészíthető az adott gazdaság sajátosságaival, legyen szó árfolyamról, importált energiáról vagy bérmegállapodásokról.
Számos további kutatás is erre épít, hiszen a legújabb modellek már a háztartások eltérő fogyasztási viselkedését is figyelembe veszik (HANK), ami Hall fogyasztási kutatásainak közvetlen folytatása. Ez persze nem jelenti azt, hogy a modell minden kérdésre választ ad, de azt jól megmagyarázza, miért figyel a kötvénypiac legalább annyira a jegybank szavaira, mint a tetteire.
