Magyar euró: hiába hitetjük el mindenkivel, hogy le tudjuk futni a maratont, attól még edzeni kell
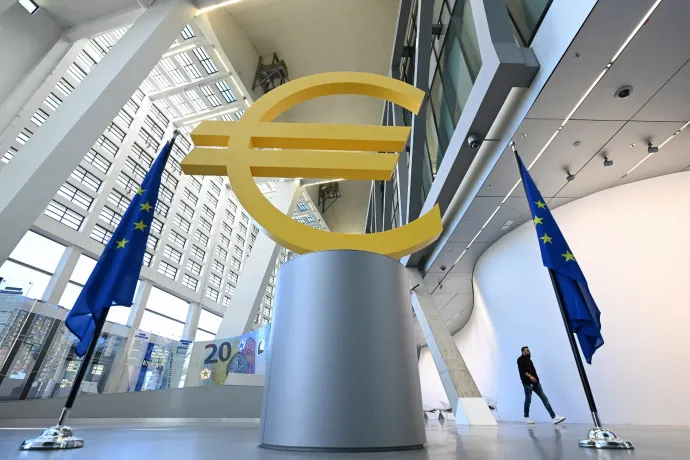
Mennyire hiteles a magyar euró ötlete? Mikor reális? És ha legalább mi elhisszük, hogy van rá képességünk, akkor milyen következmények lehetnek a piacokon? Sokat beszéltek mostanában mindezekről a hazai közgazdászok, és történt egy fontos lépés is ezen az úton: a Magyar Nemzeti Bank (MNB) szeptember 22-én bejelentette, hogy 2028. január 1-től 2,5 százalékos lesz a magyar inflációs cél, vagyis kisebb, mint a jelenlegi 3 százalék.
A célcsökkentés fő indoka teljesen egyértelműen az volt, hogy közelítsünk az eurózónához. Írásunkban azonban most nem az egyes konvergenciakritériumok betarthatóságáról fogunk írni, hanem arról, hogy
mitől lehet hiteles ez az ígéret, és ha sikerül, akkor mire számíthatunk a magyar megtakarítási eszközök piacán.
Kurali Zoltán, a Magyar Nemzeti Bank alelnöke néhány napja a Reutersnek azt mondta, Magyarország legkésőbb 2029 elején csatlakozhat az árfolyam-mechanizmushoz (ERM-2), az euró „váróterméhez”, így az euró bevezetésének legkorábbi időpontja 2032. január 1. lehet. Majd nem sokkal később az alelnök a Portfolio podcastjában arról beszélt, hogy menet közben a sajtót, az elemzőket, a ratingcégeket, a befektetőket és a reálgazdaságot is meg kell győzni mind a 2,5 százalékos inflációs célkitűzés, mind az euró felé tartó pálya hitelességéről.
Természetesen van, aki maga is jelzi, hogy mennyire van meggyőzve (magyar eszközt vesz, kiad egy ratinget). Ezt a pozitív „véleményt” látjuk újabban a magyar hozamokban, a kedvezőbb hozamfelárakban, de ez a „meggyőzési feladat” folyamatos.
„Ha sokat mondom, hogy le akarom futni a maratont, akkor a környezetem elhiszi, de ettől persze még edzeni is kell, hogy sikerüljön is.”
– mondta az alelnök.
Kicsit talán később
A piac egyes szereplői talán egy árnyalattal pesszimistábbak, Aradványi Péter, az Equilor Zrt. befektetési vezetője a menetrendet egy évvel később tartja reálisnak.
„Úton lenni a boldogság, megérkezni a halál”
– szól egy idézet, amely leginkább Földes László Hobóhoz és a Hobo Blues Band Üzenet az útról című dalához köthető. Több ismert közgazdász az euróval kapcsolatban is valami ilyet emelt ki, vagyis nem is a konkrét céldátum a legfontosabb, hanem az a fegyelmezett munka, ami az euró felé vezet. Oszkó Péter volt pénzügyminiszter a HBLF pénzügyi csúcstalálkozón nemrég azt mondta, szerinte
a nagyon határozott célkitűzés fontosabb, mint a konkrét dátum.
Szerinte ismerve a költségvetési mozgásteret és az adósságszintünket, a közeledés nem lesz könnyű, de az előszoba elérhető. Az persze nem könnyíti meg a feladatot, hogy éppen egy politikailag terhelt időszakban kell majd lépni, hiszen mindig jön egy választás, így 2030-ban is. Márpedig pont egy választási évben egy ma még meseszerűen alacsonynak tűnő, 3 százalékos költségvetési hiányt elérni tényleg nem lesz könnyű.
Járai Zsigmond volt jegybankelnök egyenesen úgy fogalmazott, hogy
a rendszerváltás utáni kormányzatok legnagyobb hibája az volt, hogy elmulasztottuk az eurózónához történő csatlakozást.
Ez a mulasztás lett később a nagy hiányok, a magas inflációk és még sok egyéb rossznak is az okozója. Király Júlia volt MNB-alelnök ennek kapcsán felidézte, hogy sajnos olyan hitelezési rendszert építettünk ki, amely annyi támogatást tartalmaz, hogy az már eleve determinálja a büdzsé pályáját. Ugyanakkor, ahogy Bod Péter Ákos volt MNB-elnök is emlékeztetett, eddig hátszelet kaptunk, vagyis a külföld a politikai változás után olyan megelőlegezett bizalmat szavazott meg, hogy a magyar állampapírhozamok szépen lezuhantak.
A forint is erősödött, a nem NER-es cégek részvényei drágultak. Járai Zsigmond azért arra is emlékeztetett, hogy amikor kitűztük az eurót mint célt, más volt a geopolitikai helyzet, más volt a hivatalos hazai hiánycél. Most azt kellene hitelesen előadni, hogy négy év alatt négy százalékponttal csökkentjük a költségvetési hiányt.
És a piacok?
Az euróbevezetésről tehát egyre többször esik szó, de mivel elég messze van a potenciális rajt, arról még ritkábban emlékezünk meg, hogy mi is lehetne az euró hatása, például a magyar megtakarítási piacon. Ha egy általános értékeléssel kezdünk, akkor Aradványi Péter szerint sokkal kevesebb érv van ellene, mint mellette. Akad, aki ugyan felveti, mint sokáig a Fidesz, hogy ezzel elveszítjük a saját monetáris politikát, és az euróövezetben amúgy sem látszik a közös fiskális- és jövedelempolitika. Ez vélhetően így van, de ha a pozitívumokat nézzük, akkor jóval hosszabban sorolhatók az előnyök. Stabilabb árfolyamot, kisebb inflációt, érdemben alacsonyabb kamatokat és kamatfelárakat, vagyis könnyített adósságfinanszírozást remélhetünk.
A növekedést pedig a magángazdaságtól várjuk, így ott különösen fontos lesz az alacsonyabb hozamszint.
A magyar gazdaságot azért segíti az euró, mert ezzel hitelességet is „importálunk”, az ismert devizában egyszerűbbek a kibocsátások, alacsonyabbak a tranzakciók költségei.
Ha a nemzetközi devizahierarchiában felvázolunk egy „társadalmi piramist”, akkor a piramis tetején a dollár áll, alatta az euró, majd a harmadik szinten a jen, a font, vagyis az ismert, de már érezhetően kevésbé fontos devizák. Ezek alatt a jüan, mint feltörekvő, de óvatosan kezelt deviza. A forinthoz hasonló kicsi és periférikus devizák csak az ötödik szintre sorolhatók, ám az euró bevezetésével az ötödik ligából rögtön a másodosztályba jutnánk fel.
A legnagyobb pénzbeli előny
Nekünk adófizetőknek talán a legkézzelfoghatóbb előny azért mindenképpen az, hogy amennyiben 200 bázisponttal alacsonyabb kamatok mellett lehetne finanszírozni az államadósságot, akkor az elsődleges költségvetési egyenlegből a GDP 1,5 százalékának megfelelő hatalmas összeg juthatna másra, mint kamatfizetésre. Ráadásul, ha bevezetjük az eurót, akkor kisebb a fizetésképtelenségünk esélye, a ma még árfolyamkockázattal terhelt devizaadósságot saját pénzben tudjuk fizetni. Vagyis Aradványi Péter szerint a kis, nyitott gazdaságunk pénznemét hozzá tudnánk kötni egy stabil övezethez, egy erős pénzügyi rendszerhez.
Kurali Zoltán szerint ezen az úton a külföldi minták már adottak, és akik megítélnek minket, ők is nagyon jól ismerik ezeket. Vagyis szükséges egy hiteles középtávú makrogazdasági és költségvetési pálya, amint lehet el kell kezdeni a konkrét tárgyalásokat az ERM-II. valutaövezethez való csatlakozásról. A nemzetközi visszajelzések meg úgyis megérkeznek, mert amikor Magyarország hamarosan lerakja a 2027-es költségvetését és a 3 éves költségvetési kitekintését, amelyek megalapozhatják a program hitelességét, akkor arról majd úgyis mindenki véleményt mond. A hitelességet az mindenesetre biztosan növelte az alelnök szerint, hogy úgy látszik, a másik nagy kormányzati ígérettel, az uniós források hazahozatalával eddig jól állunk.
Ha pedig továbbra is pozitív lesz a hazai és a nemzetközi fogadtatás, akkor idővel még kedvezőbb kockázati prémium fog beárazódni, és a feltörekvő piaci státuszból ki tud jönni a magyar gazdaság és a magyar piac.
A befektetéseknél, így a magyar részvényeknél a hatások (importált hitelesség) eléggé hasonlóak – véli Aradványi Péter. Az egyik fő hatás, hogy az euró révén a magyar részvények a nemzetközi befektetőknek könnyebben elérhetővé válnak. Természetesen voltak olyan időszakok, amikor egyes szofisztikált befektetőknek a forint mint külön deviza, pótlólagos vonzerővel bírt, mert a magyar állampapírpiacon kamatfelár volt elérhető, vagy a részvénypiacon lehetett az adott részvény mellett a forint felértékelődésére is spekulálni.
Ugyanakkor a legtöbb befektetőnek az pluszt jelent, ha a papírokkal nincs árfolyamkockázat, ha nagyobb a likviditás. Mivel az európai papírok lesznek a viszonyhozam (a benchmark), kisebb is lesz az elvárt hozam. Az OTP esetében például egyértelmű előny, hogy alacsonyabb lehet a forrásköltség, a nemzetközi értékesítéssel is rendelkező Richternél pedig az, hogy már nem kell annyit menedzselni az árfolyamokat – természetesen a dollár/euró keresztárfolyammal maradhat azért továbbra is feladat. De ugyanúgy a Molnak vagy a Magyar Telekomnak is nagy esélyt jelenthet az euró.
A legismertebb blue chipek mellett minden olyan cég, amelyik jelentős idegen tőkével működött, olcsóbb finanszírozásban bízhat, és minden ingatlanos cég nagyot kaszálhat. Az alacsonyabb finanszírozási költség a vevőiknek is segít, ráadásul kifejezetten sok ilyen társaság van már a tőzsdén (Shopper Park, Graphisoft Park, BIF, Appeninn).
De akkor minden euróövezethez csatlakozó ország részvénypiaca szépen drágult az euróbevezetés után?
Nem, sajnos ez egyáltalán nem mondható el. Az elmúlt évtizedek tapasztalatai szerint kiemelkedően fontos volt az, hogy ki, mikor csatlakozik, és éppen milyen volt a nemzetközi hangulat.
Szlovénia 2007. január 1-gyel csatlakozott, de jött a nagy pénzügyi válság, így a következő három évben az SBI szlovén index átlagosan évi 12,6 százalékot esett. A többiek, így Észtország (2011), Lettország (2014), Litvánia (2015) és Horvátország (2023) már szerencsésebb időszakban lépett be. Náluk a belépést követő 3 év erősen pluszos volt, a legjobban éppen Horvátország esetében, délnyugati szomszédunk ugyanis éppen a csatlakozás után kapott el egy nagy tőzsdei ralit.
