Féktelen az éhség az energiapiacon, Trump már az európai és orosz dízelt is kiprovokálta
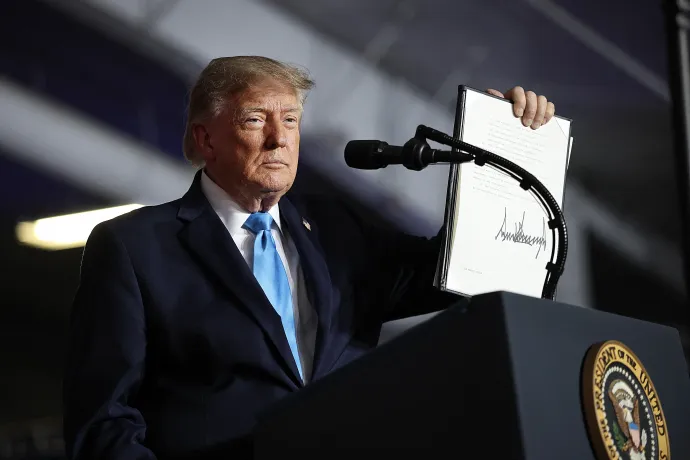
Egyre elkeseredettebb harcot vív az Egyesült Államok és a világ összes felhasználója azért, hogy a kőolaj és a dízel ne legyen annyira drága. Donald Trump amerikai elnök nyomására a G7 vezetői október elején bejelentették, hogy 100 millió hordó dízelt és nyersolajat fognak felszabadítani az európai stratégiai tartalékokból a következő négy hónapban. Majd arról is bejelentés érkezett, hogy Donald Trump szívesen látja az amerikai piacon az orosz dízelt, az oroszok mentességet kapnak bizonyos gázolaj-szállítási szankciók alól.
A globális fosszilis energiapiac régóta súlyos ellátási és áremelkedési problémával küzd, aminek az első számú oka természetesen a Hormuzi-szoros – legalábbis részleges – lezárása. A konfliktus az olajpiacon is komoly gondokat okoz, de a dízel (gázolaj) esetében a probléma hatványozott.
A nemzetközi dízelpiacnak alapesetben három fő kínálati, azaz exportra képes régiója van:
- a Közel-Kelet, ahonnan most Irán és a húszik miatt nagyon korlátozottan jut ki az áru;
- Oroszország, ahol az ukránok tartják nyomás alatt a finomítókat, így onnan sem érkezik érdemi ellátás – az orosz helyzet attól sem lesz sokkal jobb, ha mostantól az amerikaiak nem fojtják le az orosz szállításokat a szankciókkal;
- illetve az Egyesült Államok, ahol időnként Donald Trump az amerikai dízelexport megtiltásával fenyegetőzik, hogy lejjebb nyomja annak belföldi árát.
Úgy tűnik, utóbbi kínálatkorlátozás rövid távon elmarad, hiszen a múlt heti megállapodás értelmében Európa segít a készleteivel, és a Vlagyimir Putyin orosz elnökkel való megállapodás értelmében áprilisig az oroszoktól is tud vásárolni az USA. A piac azonban továbbra is rendkívül sérülékeny: ebben a cikkben bemutatjuk, milyen trendek uralják most az olaj és a dízel világpiacát, és miért épp a dízel került a válság középpontjába.
Hatalmas, de törékeny piac
Háttérbeszélgetéseinken egy energetikai szakértő azt a hasonlatot használta, hogy az olaj- és dízelpiac az elmúlt időszakban olyan volt, mint amikor a fiatalok hajnali 4–5 körül kiáradnak a szórakozóhelyekről, és érzik, hogy valami étel nagyon jólesne. Tudják, hogy már csak egy hamburgerező van nyitva a bulinegyedben, ahol lehet, hogy nem a legjobb minőségű a kaja, de olyan nagy az igény, hogy végül hosszú sor alakul ki. Az olaj- és a dízelpiacon három–négy hónapja tart ez a féktelen éhség.
Utóbbi piac különösen törékeny helyzetben van. A globális dízelpiacon a napi fogyasztás nagyjából 25–27 millió hordó, az éves ebből fakadóan 9,5–10 milliárd hordó. Mindez literben napi 4 milliárd litert jelent (egy hordó dízel 159 liter), vagyis átlagosan egy ember naponta fél liter dízelt fogyaszt. Nyilván ezt inkább az autósok teszik, de a legnagyobb fogyasztók a szállítmányozók és a mezőgazdasági géphasználók.
Jelenleg a napi fogyasztáshoz szükséges dízeltermelés nagyjából negyede áll.
Ez a 6,5 millió hordó elsősorban amiatt hiányzik, mert a nagy közel-keleti finomítókból nem jön ki az áru, de az ukrán támadások miatt az orosz finomítói szektor fele sem működik. Oroszországnak a legnagyobb problémát az egyre nagyobb ukrán támadások jelentik, nem a most enyhített szankciók: noha a hírre, hogy Trump ideiglenesen feloldja a dízelpiaci szankciókat, 3,8 százalékkal esett a dízel világpiaci ára, 3 hónapos időtávban még így is 52 százalékos pluszban van.
Meglepő módon Kína sem igazán termel: a magas olajárak miatt állnak az úgynevezett exportfinomítók, aminek biztonsági oka lehet. A kínaiak ugyanis nem finomítanak olajat másoknak, inkább védik a nyersolajkészleteiket, még akkor is, ha egyébként jó nagy marzs lenne rajta.
Kínában tehát az állam előtérbe helyezte az ellátásbiztonságot, de ahol a profit fontosabb a függetlenségnél, illetve ahol amúgy is voltak exportkapacitások, ott finomítanak a cégek, ahogy a csövön kifér.
A „diesel crack” az a jövedelem, ami egy hordó olaj finomítása, illetve egy hordó dízel előállítása – vagyis az alapanyag és a késztermék (dízel) ára – után keletkezik. Ez immár 80 dollár körül alakul. Ez olyan magas árrés, ami miatt a Mol árfolyama is magasba szállt, idén cikkünk írásának időpontjáig 69,4 százalékot emelkedett. A cég árát sok minden dobálja, például legutóbb a szerb Forbes azon értesülése, hogy meghiúsult a Szerbiai Kőolajipari Vállalat (NIS) megvétele. (Amikor a hír érkezett, semmilyen változás nem volt a tárgyalásokban, de a folyamat végén persze tényleg meghiúsulhat a régóta húzódó folyamat.)
Az amerikai finomítók is elképesztően keresnek. Négy cég, a PBF Energy, a Valero Energy, a Marathon Petroleum és a Philips 66 árfolyama több mint 100 százalékkal emelkedett idén. A finomítók ilyenkor elhalasztják a karbantartásokat, az amerikai országos kapacitás a megszokott 90 százalék helyett 97 százalékon pörög.
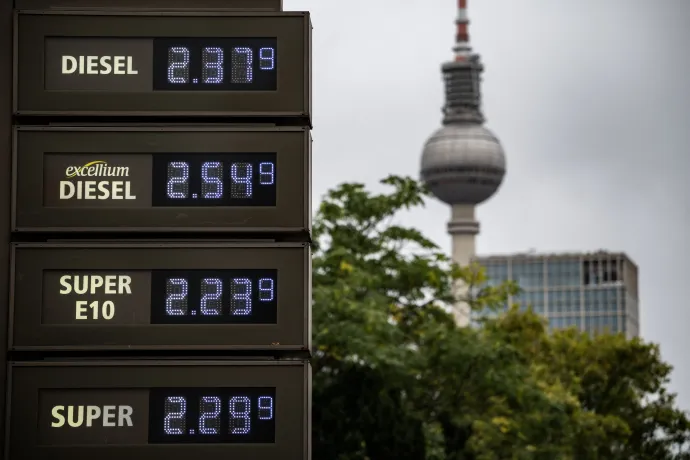
Mindenhol más az érdek
Csakhogy közeledik a félidős választás Amerikában, és Donald Trump nem szeretné ölbe tett kézzel nézni, hogy ilyen eszelősen drága a dízel. Az Egyesült Államok exportál és importál is dízelt, de ebben vannak szezonális különbségek, nyáron több anyag kell a motorizációs időszakban, amikor mindenki utazik és a mezőgazdasági munkák is felpörögnek. Az ország egyes nagy régiói között is eltérő lehet a helyzet. Az USA-ban öt nagy olajipari régió van, ezek a Petroleum Administration for Defense Districts (PADD) körzetei:
- PADD 1: a keleti part, olyan nagy fogyasztókkal, mint New York;
- PADD 2: a középnyugat (Midwest);
- PADD 3: a Gulf Coast, itt vannak a nagy exportrégiók (Louisiana, Texas);
- PADD 4: a Sziklás-hegység;
- PADD 5: a nyugati part (például Kalifornia).
Mindenhol más az olajipari érdek. A PADD 3 nagy exportőrei egészen mást akarnak, mint az importra szoruló, még Európából is importáló PADD 1. Ha Donald Trump megfogta volna az amerikai dízelt, és nem engedte volna eladni azt a külpiacokra, az vélhetően gazdasági öngólt jelentett volna. A világban ez esetben még erősebbek lennének a hiányjelenségek, tovább drágulna a dízel. Az Egyesült Államokban az export visszafogása miatt ugyan túlkínálat alakult volna ki, és ez vélhetően csökkentette volna 25–30 centtel a dízel árát. A nagy finomítók azonban csak egy ideig tárolnak, utána viszont már nem tudják hova tenni a dízelt, ezért idővel visszafogták volna a finomítási tevékenységet. Ezzel azonban a dízellel technológiailag összekapcsolt benzingyártást is visszafognák.
A különféle olajokból eltérő a termékkihozatal, van híg vagy könnyű olaj, van, amelyik sűrű, mint a méz, és persze rengeteg egyéb paraméterben különböznek a nyersanyagok. Nem tévedünk nagyot, ha azt mondjuk, hogy egy liter kőolajból átlagban 0,43 liter benzin, 0,27 liter dízel, 0,06 liter kerozin és még mindenféle egyéb végtermék készül. Benzinből eleve kevés volt az Egyesült Államokban, így nagyon elszállt volna annak az ára, és ezt a választók jobban megérezték volna, mint a dízel árcsökkenését.
Mi a helyzet itthon? A 2025-ös százhalombattai tűz miatt a magyar Dunai Finomító csak 50–60 százalékos kapacitással gyárt dízelt, így nálunk ez is komoly gondot okozott. Szerencsére a másik magyar tulajdonú finomító, a pozsonyi Slovnaft szépen termelt, és nagyjából novemberre két elem is segíti a régió ellátását. Addigra elkészülhet az újraindítás és a felfuttatás Százhalombattán, illetve felpörög a rijekai dízelgyártás, ahol egy éppen finisébe érkező beruházás (DCU – Delay Coker Unit) miatt 30 százalékkal nő majd a kihozatal. Ez nem közvetlenül a magyar piacon segít, az európai dízelhiányt sem fogja megoldani, de a régió ellátását javítja.
Nézzük a tartalékokat!
Trump másik ötlete az volt, hogy ráveszi Európát, dobja piacra részlegesen a terméktartalékait. Európában viszonylag nagyok a dízelkészletek, Magyarországon is 90 napos gázolajkészlet áll rendelkezésre. Az elnöki üzenet az volt, hogy Európa nyissa meg a tartalékokat, az ugyanis levinné az árakat, ha pedig nem nyitja meg, az USA tényleg nem fog dízelt exportálni. Végül el is érte, amit akart: Európa belement a tartalékok felkínálásába. Majd pénteken jött az orosz bejelentés, aminek értelmében az oroszok azonnali hatállyal több mint 300 ezer tonna dízelüzemanyagot szállítanak az amerikai és a globális piacra, további 500 ezer tonnát novemberben, majd közvetlenül utána még egymillió tonnát. Ezen felül, a finomítók állapotától függően Oroszország rövid időn belül további hárommillió tonna dízelüzemanyagot fog szállítani.
Az oroszokkal kötött deal azt jelenti, hogy Trump valamivel alacsonyabb dízelárakért simán elengedte a szankciókat.
A világpiacról nem a szankciók miatt hiányzott az orosz dízel – azt el lehetett volna adni Törökországnak, Indiának, Kínának, Egyiptomnak vagy Indonéziának –, azért hiányzott, mert nincs elég orosz exportkapacitás.
A dízel súlyos problémái annak fényében is különösek, hogy a nyersolaj ára trendszerűen kisebb mértékben drágul, mint a gázolajé, pedig az iráni konfliktus nem enyhül, érkeznek a hadihajók a térségbe. A legtöbben arra számítanak, hogy a félidős választás előtt Donald Trump nem erősíti az Irán elleni támadásokat, hiszen alacsonyabb árakat szeretne látni. Irán viszont éppen fordítva: gyengítené Trump politikai pozícióit, vagyis a ramazuriban és a magasabb árban érdekelt.
Az Egyesült Államok így főleg azért erősíti a katonai jelenlétet, hogy segítse a tankerforgalmat. Most ugyanis az a különös helyzet áll fenn, hogy érdemi az úgynevezett STS (ship to ship, azaz hajóról hajóra történő) olajkiszállítási forgalom. Az STS transzfer egyébként nem gazdaságos, arra optimalizál, hogy minél kevesebb nagyobb hajó keljen át a szoroson. Ezek a hatalmas méretű nyersolajszállítók (VLCC-k, azaz very large crude carrierek) jellemzően görög hajók, amelyek át mernek kelni a szoroson amerikai katonai biztosítás mellett, majd Omán partjainál, Szohár közelében átfejtik a szoroson hozott olajat más tankerekbe és már fordulnak is vissza. Mindez egyáltalán nem kockázatmentes, mert nemcsak az átkelésnél, de utána is érheti őket dróntámadás. A bátrabb szereplőknek viszont óriási üzlet.
Ezek a szaúdi kikötőkben, az iraki Baszrában, illetve Abu-Dzabiban feltankolt hajók alacsonyabb áron kapják a nyersolajat, viszont eszelős összeget kapnak a transzferért, így kifejezetten erre optimalizálnak. Békeidőben nagyjából 100 ezer dollár volt egy VLCC egynapos bérleti díja, ma ez 1,27 millió dollárnál tart.
A globális energiapiac régóta azzal küzd, hogy megszabaduljon a fosszilis üzemanyagoktól. Kinek jutna eszébe ilyenkor újabb finomítót építeni Európában? Európának jól jött, hogy a piszkos munkát elvégezték a gazdag arab országok az Öbölben, de arra kevesen számítottak, hogy a finomított termék nem jut ki onnan. Vagyis hiába tartunk az elektrifikáció, a megújuló energia irányába, még évekig szükségünk lesz benzinre, dízelre, kerozinra és más olajalapú termékekre. Ezt az átmeneti időszakot kell most valahogy áthidalni.
