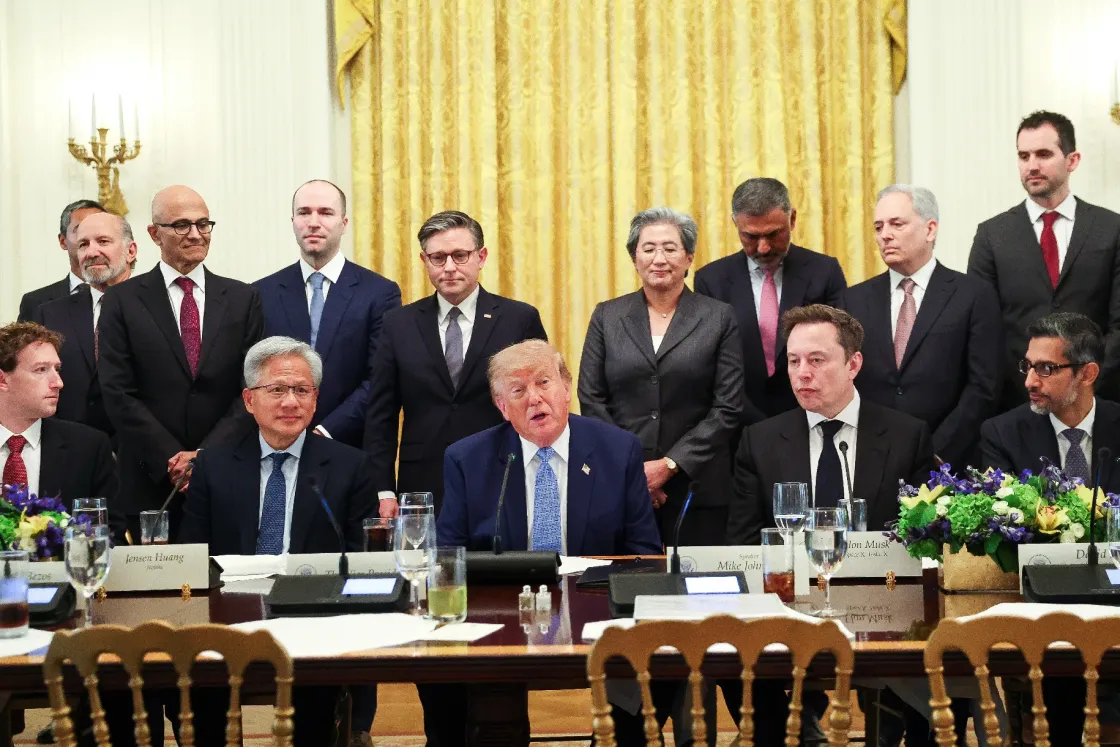
Donald Trump amerikai elnök szeptember végén a Fehér Házban találkozott a mesterséges intelligencia (MI) ágazat legnagyobb neveivel, többek között Mark Zuckerberg Meta- és Elon Musk SpaceX-vezérrel – utóbbit később korunk Edisonjának is nevezte. Az elnök aztán jó politikus módjára tucatnyi alkalommal elmantrázta, hogy az angol AI-t felváltja az SI, vagyis a szuperintelligencia kifejezés. A cikkekben, közbeszédben ezt még nem érezni, de talán Trump új kifejezése is olyan lesz, mint a Fidesz-érában a „vármegye” használata: előbb pár túlbuzgó Trump-hívő követi, aztán vagy meghonosodik, vagy megy a süllyesztőbe egy éven belül. Mindenesetre a szeptember végi találkozón az MI-szektor nagyágyúi valóban „szuper” elemekről beszéltek: arról, hogy mindenkinek sokkal jobb lesz az élete az MI-től, testre szabott, egyedi orvosi kutatások és kezelések érkeznek, elképesztő produktivitás, Kánaán és aranyeső vár ránk.
Az MI-ben utazó amerikai cégek eszelős mértékben költenek beruházásokra, a boom azonban hatással van az amerikai államadósságra is, így közvetve gazdasági lassulással is fenyegetheti az USA-t. Ebben a cikkben az MI-verseny kettős hatását járjuk körbe.
Meg kell nyerni a versenyt
Az MI hosszabb távú nagy ígéretei nagyon kellenek az amerikai választóknak, mert rövid és középtávon az amerikai gazdaság rosszabb állapotot és fenntarthatatlannak tűnő pályát mutat. Az átlagemberek a gazdaság különböző problémái közül a legjobban talán az inflációt érzik a saját bőrükön, ezen a területen nehezen leküzdhető hármas nyomás nehezedik az amerikai gazdaságra. Az első nyomás az, hogy a Hormuzi-szoros és az amerikai–iráni konfliktus miatt elszálltak az üzemanyagárak. Az amerikai választó nem szereti, ha drága a benzin, a szállítmányozó és farmer pedig nem szereti, ha drága a gázolaj, ez mindennek az árába beszűrődik. A második nyomás az, hogy a klímaváltozástól nem függetlenül drága az élelmiszer is, egyre nehezebben termeljük meg a „kajánkat”, régóta masszívan emelkednek az élelmiszeripari alapanyagok árai. Végül a harmadik nyomás – az első ponttal összefüggésben – az energetikai hatás: az MI hatalmas energiaigénye is drágulást okoz, például a nagy villamosenergia-kereslet felfelé húzza az áramárakat.
Az amerikai fogyasztó közvetlenül nem érzi annyira a többi makromutatót, mint az inflációt, de az amerikai gazdaság több problémával is küzd:
- magas az amerikai költségvetési hiány (6 százalék);
- magas az államadósság (már az amerikai GDP 123 százaléka);
- magasak a kötvénykamatok (10 éves állampapír 5,23 százalék);
- illetve egyre nagyobb az éves állami kamatkiadás (3,5 százalék GDP-arányosan).
Az amerikai GDP nominális növekedését nézve még ez a gigantikus hiány és kamatszint sem kigazdálkodhatatlan, de az biztos, hogy nagyon magas szintnek számít.
Ebben a rendkívül nehéz helyzetben az amerikai gazdaságpolitikusok (Scott Bessent pénzügyminiszter és Kevin Warsh Fed-elnök) verbálisan és konkrét, aktív lépésekkel is zsonglőrködnek. A verbális üzenet az, hogy a jelenlegi időszakon egyszerűen át kell nézni: igen, most minden rossz, de ha az Egyesült Államok pár év őrült beruházással megnyeri az AI-race-et, vagyis az MI-s versenyfutást, jön majd a már említett nagy növekedés, a produktivitás óriási fejlődése. Itt ér össze a két téma: az amerikai makrohelyzet és az MI-ágazat. Ami az aktív zsonglőrködést illeti, az USA vezetése látja, hogy nagyon drága lett az állam finanszírozása, az említett 5,23 százalékos 10 éves kötvényhozam kimagasló, így a pénzügyminiszter próbál variálni, elad hosszú papírokat, vagy legalábbis nem bocsát ki újakat, és a hozamgörbe rövid ágán vásárol, illetve bocsát ki új papírt. Az általános kötvénypiaci válságban egyébként mindenhol máshol is magasak a 10 éves hozamok, például Japánban, az eurózónában, az Egyesült Királyságban.
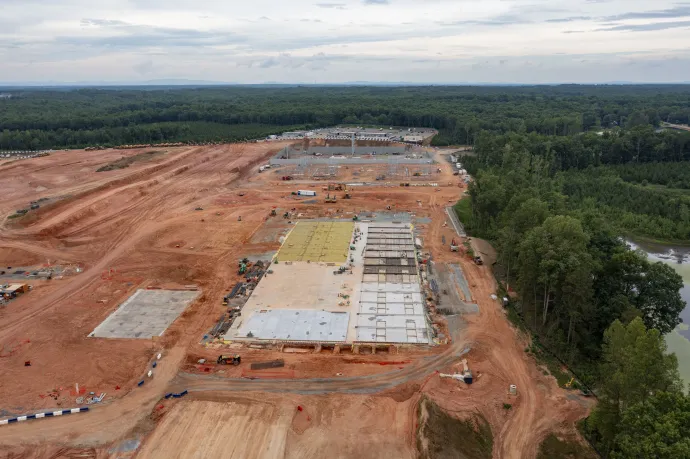
Közben érvényesül egy kiszorító hatás is. Az MI-őrületben mindenki azt éli meg, hogy nem szabad lemaradni, meg kell nyerni a versenyt, ezért eszelős mértékben ruháznak be a cégek. Szabó László, a Hold Alapkezelő alapítója a cég podcastjában a vasútfejlesztésekkel hasonlította össze ezt a beruházási boomot: a nagy vasútfejlesztések idején az amerikai GDP 2,5 százaléka ment vasútépítésre, most MI-fejlesztésekre 3 százalék. Ha azt mondjuk, hogy az amerikai GDP 30 ezer milliárd dollár, és csak MI-re 1000 milliárd dollárt költenek a cégek, ez egészen elképesztő boomot mutat.
Az MI tényleg kiszorít mindent, még az államot is
Arról megoszlanak az elemzők véleményei, hogy mennyire fújódott fel az a bizonyos lufi, mennyire fognak kipukkanni az MI-cégek és a beszállítóik részvényárfolyamai. A túl nagy beruházásokhoz ugyanis nincs elegendő cash flow-ja a vállalatoknak, még a legnagyobbaknak sem. Ezért a legnagyobb fejlesztők kimennek a hosszú kötvénypiacra. Ha a Google, a Microsoft, a Meta, az Amazon, az Oracle, az Anthropic és az OpenAI ezen a piacon versengenek, kiszorítják még az amerikai államot is.
A globális kötvénypiacokon jelenleg egyértelmű hozamemelkedési folyamat zajlik – véli Beschenbacher Kornél, az SPB Befektetési Zrt. private banking igazgatóhelyettese. Eleve nincs elég kötvénypiaci befektető, hiszen a részvénypiacon most sokkal jobbak, már-már mesések a hozamok, de a kötvénypiacon befektető maradék invesztorok pénzéért is óriási verseny van. Az MI-cégek jobban tudnak fizetni, mert akkora növekedést áraznak be, hogy nekik belefér a nagyobb kamat is, azaz kevésbé kamatérzékenyek.
A legnagyobbak (az említett „hiperskálázók”) a hosszú lejáratú kötvényeikre jellemzően 5,5–6 százalékos kamatot ígérnek, de az infrastruktúraépítők akár 6,5–7 százalékot is. Aki bírja a kockázatot, az vehet az alacsonyabb besorolású iparági játékosok akár 7–9,5 százalékos hozamígérettel kibocsátott, nemzetközi piacokon is elérhető kötvényeiből.
Vagyis a tankönyvi alapesethez képest, amikor a biztonságos adós állam kiszorítja a magánvállalatokat a kötvénypiacról, most a magáncégek szorítják ki az államot.
De persze nem csak őt: az elszállt hozamok kinyírják az ingatlanosokat, a megújuló energiát célzó befektetőket és a szoftvercégeket is. A kiberbiztonsági cégek valamivel jobban állnak, mert annak mentén is tudnak fejlődni, hogy az MI körül egyre gyakoribbak a biztonsággal kapcsolatos problémák.
Mi lesz így a növekedéssel?
Az emberek folyamatosan pénzügyi döntéseket hoznak, hogy a pénzükből most vagy később fogyasszanak-e, azaz elköltsék vagy inkább megtakarítsák. Ha vonzóbb a pénzükért kínált kamat, akkor többen döntenek úgy, hogy jobb azt nem azonnal felélni, hanem befektetni. Ez viszont visszafoghatja a fogyasztást és újabb nehézséget okozhat az amerikai gazdaságban. Persze, ott van a nagy ígéret, hogy a nehéz évek után jöhet az MI-Kánaán (mindez globális szinten is kivetíthető: egyre erősebbek lesznek a nagy villamosenergia-exportőrök, például Norvégia, Bulgária vagy épp Csehország).
Ha a dollár a világ legfontosabb tartalékképző devizája, természetesen az amerikaiak bízhatnak abban, hogy a külföld úgyis veszi a dollárt, amerikai kötvényeket. Sajnos azonban úgy tűnik, hogy ez már nincs így: a dollár szerepe a tartalékolásban két évtized alatt 70 százalékról 56 százalékra apadt. A piac érzi, hogy nincs safe haven, azaz nincs biztonságos kikötő, nem látni, hogy a dollár helyett feljött volna egy új világvaluta. Az viszont biztos, hogy erősödik az aranytartás, óvatosan jöhet majd a kripto, és van egy „balkanizáció” is, azaz szakad szét a tartalékképzés sok kisebb portfólióelemre.
Donald Trump egy személyben az amerikai gazdaság eladósodottságán nem tud úrrá lenni, az állami eladósodottsághoz pedig most felzárkózik az MI-eladósodottság is. Ráadásul éppen akkor kellene kezelnie ezt a helyzetet, amikor eleve megingott a bizalom az Egyesült Államokkal szemben. A klasszikus tankönyvi modellek szerint a hatalmas adósságra többfajta hagyományos válasz érkezhet:
- kilövés (azaz gazdasági növekedés),
- visszafizetés (azaz megszorítások),
- elinflálódás (azaz magasabb pénzromlás).
A helyzetet nehezíti, hogy épp akkor óriási a költségvetési hiány, köhög a növekedés és kérdőjeleződik meg a gazdasági modell fenntarthatósága, amikor olyan elnöke van az Egyesült Államoknak, aki az expanziót, a szokatlan megoldásokat szereti, annak ellenére, hogy nagyon szűk a játéktere.
A geopolitikai kockázat
Ráadásul ha a félidős választás után Donald Trump a hátralevő két évben béna kacsa lesz, elszabadulhat a fantáziája a 2028-as elnökválasztás előtt. A geopolitikai kockázat az elemzők örök mantrája: a homályos kifejezés általában véres háborúkat vagy elszabadult diktátorok ötleteit takarja. Trump a nagy dollárínségben maga is olyan megoldásokban gondolkodhat, mint Venezuela és Irán esetében, vagyis a birodalmi befolyás építése, olajmezők „megszerzése”, vagy akár a védelmi pénz gyűjtése. Mindez Japán, Dél-Korea, Szingapúr esetében már felmerült, de valójában az európaiaknál is szóba jött.
Létezik a harmadik típusú agresszió is: a vám. A vámháborúval viszont az a baj, hogy ezzel az USA folyamatosan gyengíti magát. Kína például „imádja” Donald Trumpot, mert az elnök az egész világnak megmutatja, hogy az USA nem olyan hűséges partner, így segíti Kína népszerűségét. A kontinentális Kínában annak külön drukkolnak, hogy az USA keménykedjen Tajvannal a félvezető piacon, hátha az Kína felé tereli a kis szigetországot. Az is gyengíti az USA-t és a dollár szerepét a nemzetközi olajkereskedelemben, ha nem képes megvédeni az olajországokat Irántól és a jemeni húsziktól. A vámok ellenében pedig végül a fél világ összefogott, az EU, Kanada, az Egyesült Királyság, Ausztrália, India, olykor még Kína is.
Probléma tehát van bőven, a megoldás pedig elvileg az MI lesz. De vajon az MI tényleg megold majd mindent? Sokan érzik úgy, hogy a mesterséges intelligencia a vasúthoz, a gőzgéphez, az internethez hasonló áttörés. Az viszont nem feltétlenül látszik, hogy az evidens felhasználási területek, az intelligens automatizálások mellett mennyire hatja át a fizikai munkát, mennyire lesz egyáltalán humán erőforrás az MI megfelelő használatához.
Mivel nem kérdés, hogy a mesterséges intelligencia tényleg forradalmi technológia, olyan kipukkanás nem lesz, mint a dotcom-lufinál, ahol webcímekre adtak a befektetők dollár-százmilliókat. Az MI viszont menet közben olyan szektorrá vált, ahol egy kisebb kiábrándulás is dollár-százmilliárdokat húz le a vécén. Az még nem bizonyított, hogy a legelső vagy a legjobb nyeri-e ezt a versenyt: ha van olyan követő, aki nem sokkal a leggyorsabb szereplő után 5 százalékkal rosszabb hatékonysággal, de tizedannyiért kínálja az MI-t – mint nagyjából most a kínaiak –, elképzelhető, hogy a világ jelentős része az olcsóbb verziónál fog kikötni.
